El seguro de crédito acompaña a veces a un crédito privado en Suiza. Su objetivo es garantizar el reembolso si un evento grave reduce la capacidad de pago.
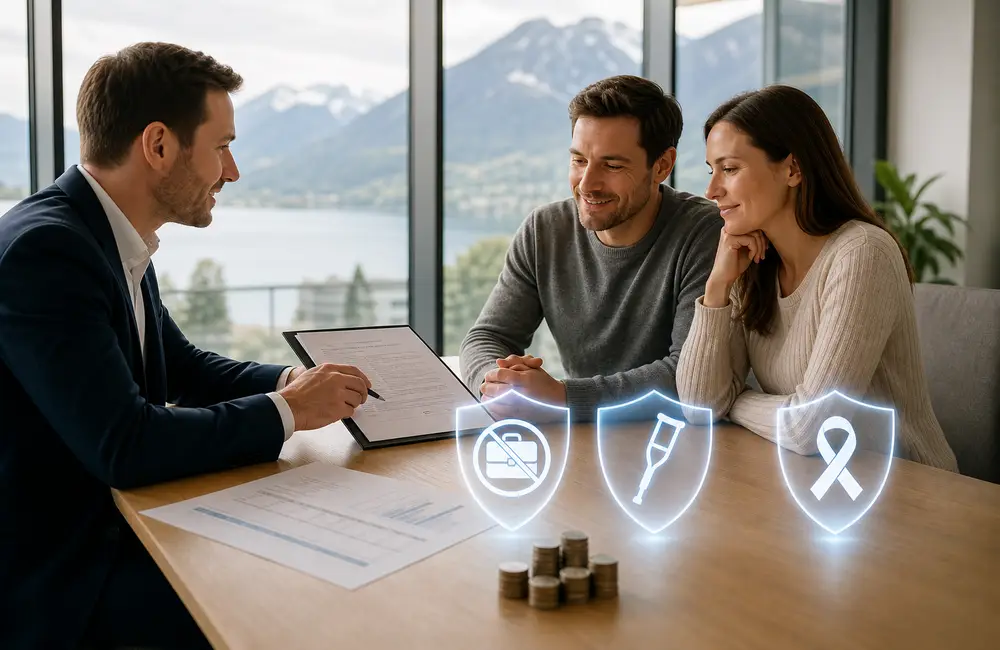
Cubre principalmente tres riesgos: desempleo involuntario, incapacidad laboral y fallecimiento. Sin embargo, no siempre resulta útil. Su coste suele representar entre el 4 y el 8 % de la cuota mensual. Por lo tanto, es necesario comparar la cobertura real, las limitaciones del contrato y el perfil del prestatario.
¿Es obligatorio el seguro de crédito en Suiza?
El seguro del crédito en suiza no suele ser obligatorio por ley para obtener un crédito privado. Se puede ofrecer como opción complementaria.
Ella nunca reemplaza el análisis de solvencia. En Suiza, la capacidad financiera sigue controlada según las reglas aplicables, en particular la LCC. Los datos ZEK también pueden ser tenidas en cuenta.
Antes de aceptar, hay que comprobar el precio, las garantías, las exclusiones y las condiciones de elegibilidad.
Lo que cubre realmente un seguro de crédito
Un seguro de crédito puede hacerse cargo de algunas cuotas mensuales o liquidar el saldo pendiente. No obstante, cada garantía depende del contrato.
Por lo tanto, la cobertura existe en teoría. La indemnización real depende entonces de los justificantes, plazos, límites y exclusiones.
El seguro de desempleo involuntario
Esta garantía concierne principalmente a la pérdida de empleo involuntaria. Puede ser pertinente para un empleado estable, especialmente con contrato indefinido.
Por el contrario, una dimisión, una ruptura voluntaria o un despido ya conocido suelen estar excluidos. Un periodo de prueba también puede limitar la cobertura.
El seguro de crédito vinculado a desempleo involuntario a veces exige un periodo mínimo de empleo. Los autónomos están a menudo poco o nada cubiertos para este riesgo.
Además, un periodo de carencia puede retrasar el primer pago.
La garantía por incapacidad laboral o incapacidad de trabajo
La incapacidad laboral suele designar la imposibilidad de ejercer su actividad. La incapacidad de ganancia puede referirse a la pérdida duradera de ingresos.
Según el contrato, el seguro de crédito puede pagar las mensualidades en caso de enfermedad o accidente. Esta protección interesa sobre todo a las personas cuyo ingreso depende directamente de su actividad.
Se requieren certificados médicos. Pueden aplicarse franquicias, periodos de carencia y exclusiones médicas.
También hay que comparar esta garantía con las protecciones suizas existentes: seguro de accidentes, pérdida de ganancia del empleador, previsión o seguro privado.
El seguro de fallecimiento
En un seguro de crédito, la garantía de fallecimiento puede reembolsar la totalidad o parte del saldo pendiente debido.
Ella protege a los allegados, al cónyuge, a los hijos o a la sucesión. Se vuelve más pertinente con un crédito importante, una familia a cargo o un ingreso principal único.
El contrato puede prever una edad máxima, exclusiones y un límite de cobertura.
Lo que el seguro de crédito generalmente no cubre
Los límites del seguro de crédito son esenciales. Una garantía no paga en todas las situaciones.
- Dimisión o pérdida de empleo voluntaria.
- Despido ya conocido antes de la contratación.
- Fin de contrato previsible o situación inestable.
- Actividad autónoma no cubierta por el desempleo.
- Enfermedades preexistentes o exclusiones médicas.
- Incapacidad parcial no reconocida por el contrato.
- Cuota mensual superior al límite asegurado.
- Duración de la cobertura limitada.
¿Cuánto cuesta un seguro de crédito?
El coste del seguro de crédito suele situarse entre el 4 y el 8 % de la cuota mensual del crédito.
Depende del contrato, de las garantías, del importe prestado y de la duración. Por tanto, hay que razonar en coste mensual, pero también en coste total.
Esta opción aumenta la carga mensual. Debe aportar la seguridad suficiente para justificar su precio.
Ejemplos de costes con una cuota mensual de 300, 500 u 800 CHF
- Cuota mensual de 300 CHF: seguro de entre 12 y 24 CHF al mes.
- Cuota mensual de 500 CHF: seguro de entre 20 y 40 CHF al mes.
- Cuota mensual de 800 CHF: seguro de entre 32 y 64 CHF al mes.
A lo largo de 48 meses, una cuota mensual de 500 CHF supone un coste total de entre 960 y 1 920 CHF.
Por lo tanto, el seguro de crédito puede parecer insignificante cada mes. Sin embargo, su costo se vuelve significativo a lo largo de varios años.
Un seguro de crédito no debe evaluarse únicamente por su precio mensual, sino por su capacidad real de intervenir en las situaciones previstas en el contrato, tras la aplicación de las exclusiones, los límites y los periodos de carencia.
Los límites y las condiciones de elegibilidad que deben verificarse antes de contratar
Las condiciones de elegibilidad del seguro de crédito determinan el valor real de la protección.
Hay que verificar la edad mínima y máxima, el estatus profesional, el tipo de contrato, la duración de la actividad y el estado de salud.
También hay que comprobar el importe máximo asegurado, la mensualidad cubierta, la duración de la indemnización y los documentos exigidos en caso de siniestro.
Los límites de indemnización
Los límites de indemnización del seguro de crédito pueden limitar fuertemente la protección.
Un contrato puede limitar la mensualidad reembolsada, el importe total pagado o el número de mensualidades indemnizadas.
Existe una diferencia entre el saldo pendiente de pago, la cuota mensual asegurada y el importe efectivamente pagado. Por lo tanto, puede quedar un saldo a cargo.
Períodos de carencia y exclusiones
Un período de carencia significa que la garantía no está activa inmediatamente. Otro plazo puede preceder al primer pago.
Las exclusiones del seguro de crédito pueden ser profesionales, médicas o estar relacionadas con una situación ya conocida.
Por lo tanto, la lectura de las condiciones generales sigue siendo indispensable antes de tomar cualquier decisión.
Seguro de crédito y perfil del prestatario: ¿en qué casos es pertinente?
El seguro de crédito solo vale la pena si corresponde al perfil real del prestatario.
Hay que analizar el estatus profesional, la estabilidad de los ingresos, el ahorro disponible, la familia, los gastos fijos y los seguros existentes.
El importe del crédito, su duración y el coste total de la cobertura también desempeñan un papel central.
Para un empleado con contrato indefinido
El seguro de crédito para un empleado con contrato indefinido puede ser útil si el crédito es largo o elevado.
También tiene sentido si el hogar depende de un solo ingreso, con pocos ahorros de precaución.
Se vuelve menos pertinente con un crédito pequeño, un plazo corto, un fuerte ahorro o dos ingresos estables.
También es necesario verificar las protecciones del empleador ya existentes.
Para un autónomo
El seguro de crédito para autónomos requiere un análisis prudente. La garantía de desempleo suele ser limitada, inaplicable o está mal adaptada.
Por otro lado, la incapacidad laboral y el fallecimiento pueden seguir siendo útiles.
Hay que verificar que el estatus independiente está explícitamente cubierto. Una caída de la actividad no siempre se equipara a un desempleo indemnizable.
Lica puede ayudar a calcular el valor real de esta cobertura.
Según el plazo y el importe del crédito
Para un pequeño crédito a corto plazo, el costo puede ser desproporcionado.
Para un crédito de moderado a importante en 48 a 60 meses, el seguro de crédito puede justificarse mejor.
Una cuota mensual alta aumenta el interés de la protección si el presupuesto está ajustado. Una duración larga también aumenta la exposición a imprevistos.
En Suiza, la buena decisión consiste en comparar la seguridad aportada por el seguro de crédito con el perfil del prestatario, sus protecciones existentes, sus ahorros disponibles y la duración efectiva de su compromiso.
Matriz de decisión para saber si vale la pena el seguro de crédito
El seguro de crédito puede ser pertinente si se reúnen varios criterios favorables.
- Préstamo largo o importe elevado.
- Cuota mensual pesada en el presupuesto.
- Bajos ahorros de seguridad.
- Ingreso principal único.
- Familia a cargo.
- Empleado con contrato indefinido expuesto al desempleo.
- Falta de cobertura equivalente.
Ella pide prudencia en otros casos.
- Crédito a corto plazo o de pequeño importe.
- Fuerte ahorro disponible.
- Doble ingreso estable.
- Garantías existentes suficientes.
- Independiente sin seguro de desempleo aplicable.
- Exclusiones médicas importantes.
- Alto coste o límites demasiado bajos.
En caso de duda, una verificación personalizada evita aceptar demasiado rápido o rechazar una protección útil.
El papel de Lica a la hora de encontrar un equilibrio entre la seguridad y el coste real
Análisis Lica el crédito solicitado, la duración, la mensualidad y el perfil del prestatario.
Lica también comprueba el coste en CHF, el porcentaje de la cuota mensual, las garantías que se pueden activar, los límites máximos, las exclusiones y los plazos.
El objetivo no es presionar automáticamente para contratar. Se trata de comparar la seguridad aportada y el coste total.
Según el caso, Lica puede recomendar la contratación, rechazar o comparar otra solución de seguro de crédito.
Conclusión
El seguro de crédito puede cubrir el desempleo involuntario, la incapacidad laboral y el fallecimiento. Su coste suele oscilar entre el 4 y el 8 % de la cuota mensual.
Su interés depende de los límites, condiciones de elegibilidad, exclusiones, de la situación profesional, de la duración del crédito y de los ahorros disponibles.
Antes de tomar una decisión, conviene hacer que analicen el contrato. Lica te ayuda a saber si esta cobertura te ofrece una seguridad real o supone un gasto innecesario.