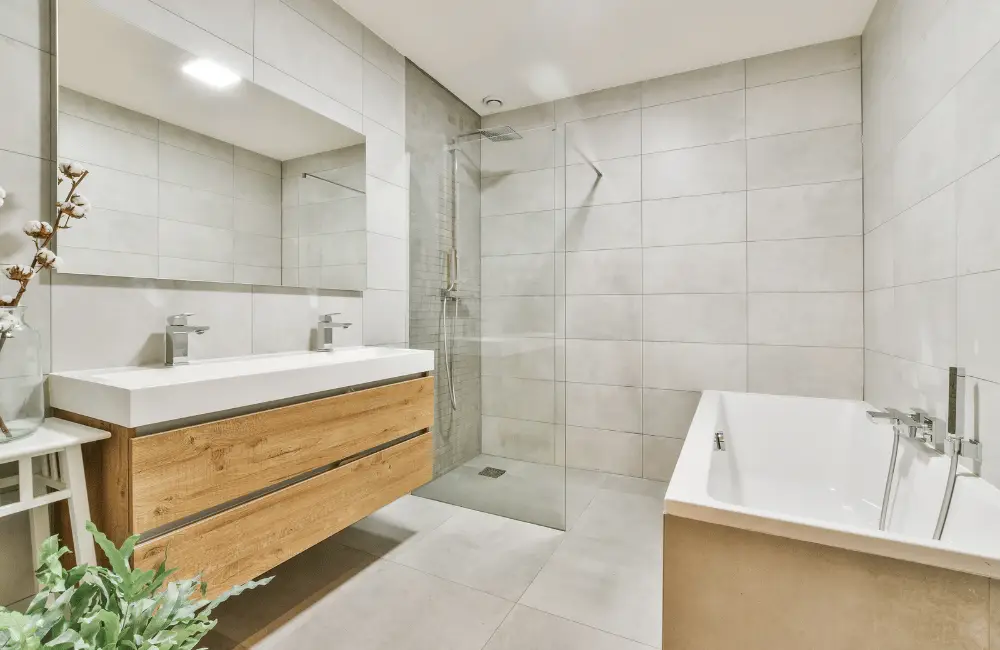
Segundo a Homegate, o preço de uma remodelação da casa de banho na Suíça pode variar entre 15.000 e 70.000 CHF. Esta referência depende muito da dimensão das obras. Para os proprietários de moradias ou de frações em propriedade horizontal (PPE, propriedade por andares na Suíça), a prioridade continua a ser um orçamento personalizado. Veja como ler os orçamentos, preparar a obra e comparar os financiamentos. As informações fiscais e legais correspondem à situação em 02.11.2026.
Preço de uma remodelação da casa de banho na Suíça
A Homegate indica um intervalo de 15.000 a 70.000 CHF no seu artigo de 15.12.2024. Trata-se de uma referência editorial datada, e não de um levantamento dos preços de novembro de 2026. Só um orçamento adaptado à sua habitação permite calcular o custo do projeto.
Em primeiro lugar, defina o âmbito das intervenções. Por exemplo, uma renovação ligeira mantém geralmente a disposição existente e limita as substituições. Já uma remodelação completa renova mais elementos. Por fim, uma transformação pode até alterar a disposição e deslocar as instalações.
Estes projetos não exigem, portanto, as mesmas prestações. Os equipamentos, os acabamentos e o estado das instalações também influenciam o orçamento. Além disso, uma dificuldade técnica detetada durante as obras pode exigir uma adaptação.
Verifique, em particular, se cada proposta inclui as seguintes rubricas:
- Planeamento, coordenação e proteção dos espaços mantidos.
- Demolição, desmontagem e remoção de resíduos.
- Avaliação e eventual tratamento profissional do amianto.
- Preparação das bases, revestimentos e assentamento de azulejos.
- Intervenções na eletricidade, nas canalizações e nas ligações.
- Louças sanitárias, torneiras e mobiliário previsto.
Pergunte também o que a empresa exclui do preço. Uma proposta aparentemente económica torna-se difícil de comparar se várias prestações ficarem em aberto.
Para remodelar uma casa de banho, compare orçamentos detalhados antes de escolher como financiar as obras!
Por fim, separe três verbas: as obras previstas, a reserva para imprevistos e o eventual custo do financiamento. Os juros de um empréstimo não fazem parte do orçamento da remodelação. No entanto, aumentam a sua despesa global.
Preço de uma remodelação da casa de banho por rubrica
Preparação, demolição e obra de base da casa de banho:
| Rubrica de despesa | Intervalo de preços (CHF) |
|---|---|
| Plano de distribuição (plantas, pormenores, 3D básico) | 1.500 a 3.000 |
| Visualização 3D por um fornecedor | 130 a 350 |
| Proteção de pavimentos e paredes | 60 a 150 |
| Desmontagem das louças sanitárias, remoção incluída | 420 a 1.200 |
| Desmontagem da banheira ou da base de duche | 120 a 240 |
| Remoção dos azulejos existentes | 30 a 90 por m² |
| Remoção do pavimento e alvenaria | 36 a 108 por m² |
| Instalação elétrica completa | 850 a 2.250 |
| Instalação elétrica em bruto (tubos, cabos, caixas) | 30 a 90 por metro |
| Montagem de uma luminária | 42 a 142 por unidade |
| Montagem de um interruptor ou de uma tomada | 30 a 90 por unidade |
| Impermeabilização do pavimento e das paredes (2 camadas) | 60 a 108 por m² |
| Betonilha de cimento (45 mm) | 54 a 120 por m² |
| Assentamento de azulejos standard | 48 a 142 por m² |
| Suplemento para grandes formatos ou mosaico | 12 a 98 por m² |
| Pintura das paredes e do teto | 7,50 a 22,50 por m² |
Equipamentos sanitários e mão de obra:
| Rubrica de despesa | Intervalo de preços (CHF) |
|---|---|
| Banheira, fornecimento e instalação | 540 a 1.490 |
| Revestimento em alvenaria da banheira | 420 a 1.200 por m² |
| Base de duche, fornecimento e instalação | 360 a 2.200 |
| Divisória ou cabine de duche em vidro (instalação) | 230 a 1.050 |
| Ralo linear de duche 800 mm | 540 a 1.600 |
| Sanita, fornecimento e instalação | 180 a 900 |
| Estrutura de suporte e autoclismo embutido | 490 a 1.350 |
| Lavatório, fornecimento e instalação | 98 a 1.100 |
| Torneiras | 96 a 780 |
| Bidé | 385 a 1.185 |
| Radiador toalheiro, fornecimento e instalação | 350 a 690 |
| Termoacumulador de 80 litros | 490 a 1.650 |
| Ligação de uma máquina de lavar roupa | 390 a 890 |
| Instalação de um móvel de casa de banho | 72 a 134 |
| Canalizador | 80 a 140 por hora |
| Eletricista | 80 a 140 por hora |
| Ladrilhador | 80 a 120 por hora |
Quando remodelar a casa de banho?
A tabela da MoneyPark e da Helvetia com a menção «12.21» indica uma vida útil de 30 anos. Esta referência diz respeito à casa de banho no seu conjunto. Não constitui uma garantia nem uma obrigação de substituição nessa idade.
Observe antes os sinais que justificam um diagnóstico:
- Fugas ou vestígios de humidade recorrentes.
- Bolor persistente.
- Canalizações antigas cujo estado é incerto.
- Um conforto que se tornou insuficiente no dia a dia.
Antes de optar por uma simples renovação, peça a um profissional que avalie os danos. Um acabamento novo não resolve necessariamente a sua origem.
Além disso, antecipe as suas necessidades futuras. Discuta um duche de nível, a acessibilidade e a segurança. Integrar estas questões desde a conceção permite comparar projetos adaptados à sua utilização.
Dicas para reduzir o preço de uma remodelação
A maior poupança nem sempre consiste em escolher o orçamento mais baixo. Começa por um âmbito bem definido. A Homegate recomenda, nomeadamente, três propostas comparáveis e pagamentos faseados de acordo com o avanço real.
- Prepare um caderno de encargos comum. Peça pelo menos três propostas para as mesmas obras, produtos e quantidades. Compare também a preparação das bases, a remoção de resíduos e as exclusões.
- Discuta a disposição existente. Pergunte às empresas se manter algumas ligações permitiria simplificar a obra, sem comprometer a utilização pretendida.
- Verifique a disponibilidade antes de encomendar. Segundo a Homegate, alguns azulejos ou móveis podem demorar até doze semanas a ser entregues. Este prazo não corresponde à duração das obras.
- Peça que a coordenação seja definida. Identifique quem organiza os diferentes ofícios e em que momento intervém cada empresa.
- Preveja uma reserva adequada às incertezas. Pergunte que elementos continuam difíceis de avaliar antes da desmontagem, sem aplicar uma percentagem arbitrária.
- Enquadre os suplementos e os pagamentos. Faça validar as alterações por escrito. Evite pagar a totalidade antecipadamente e associe os pagamentos ao avanço verificado.
Em propriedade horizontal, verifique com a administração do condomínio as regras sobre as canalizações comuns, as intervenções e o acesso das empresas. Esclareça também os horários e os possíveis incómodos. Estas verificações dependem do edifício e das obras previstas.
Em caso de suspeita de amianto, peça uma avaliação profissional antes de qualquer intervenção. Não tente retirar sozinho os materiais em causa.
Por fim, preveja uma receção da obra com as empresas. Permite discutir as prestações realizadas e eventuais pontos ainda por resolver.
Remodelação da casa de banho e impostos antes de 2029
Nem todas as despesas de remodelação da casa de banho têm o mesmo tratamento fiscal. A distinção essencial é entre manutenção e benfeitorias que aumentam o valor.
A manutenção visa preservar o valor existente. Uma melhoria que acrescenta valor é considerada, nessa parte, uma benfeitoria que aumenta o valor. Essa parte não é dedutível do rendimento tributável a título de manutenção.
Uma mesma obra pode incluir as duas categorias. Peça, por isso, orçamentos e faturas detalhados. Facilitam a repartição das prestações, sem garantir a sua aceitação fiscal.
Até ao final de 2028: as despesas de manutenção poderão ser dedutíveis consoante a sua natureza e as regras aplicáveis à sua situação. No entanto, não considere automaticamente dedutível a totalidade da fatura.
A partir de 2029: segundo o comunicado do Conselho Federal de 01.04.2026, a reforma entra em vigor em 01.01.2029. Prevê a supressão desta dedução para as habitações ocupadas pelos proprietários. Isto abrange os impostos federal, cantonal e comunal. A dedução mantém-se para as habitações arrendadas.
Antes de definir o seu calendário, peça à administração fiscal cantonal que confirme a repartição e a imputação temporal. Assinar um orçamento antes de 2029 não basta para garantir uma dedução.
O tratamento dos investimentos energéticos é distinto. A reforma prevê o fim da sua dedução no imposto federal direto. Os cantões podem manter estas deduções temporariamente.
Restringe também as deduções de juros passivos. Não presuma, portanto, que os juros de um crédito continuarão dedutíveis durante toda a sua duração. Por fim, a eventual vantagem fiscal não justifica, por si só, uma obra precipitada.
Como financiar o preço de uma remodelação da casa de banho
Comece por elaborar o orçamento completo e, em seguida, determine a reserva de segurança a manter. Depois, identifique a poupança realmente disponível. O eventual saldo constitui a sua necessidade de financiamento das obras.
A MoneyPark e a Helvetia apresentam várias opções, entre as quais a hipoteca, a previdência e o crédito privado. A sua pertinência depende, no entanto, das condições atuais e da sua situação.
Compare as opções de financiamento:
Poupança : Liquidez mobilizada: o seu dinheiro disponível. Condições e encargos: sem juros de empréstimo. Encargo e custo total: nenhuma prestação mensal de crédito para esta parte. Consequências patrimoniais: uma reserva de liquidez reduzida após o pagamento.
Aumento da hipoteca : Liquidez mobilizada: consoante a estrutura proposta. Condições e encargos: valor do imóvel, capacidade financeira, encargos e amortização a analisar com a instituição de crédito. Encargo e custo total: a calcular sobre o prazo escolhido. Consequências patrimoniais: uma dívida hipotecária maior.
Levantamento do 2.º pilar : Liquidez mobilizada: fundos de previdência, se o projeto for elegível. Condições e encargos: regras atuais e tributação do levantamento a verificar. Encargo e custo total: integrar as consequências na previdência. Consequências patrimoniais: fundos retirados do sistema de reforma.
Crédito pessoal : Liquidez mobilizada: um eventual montante adicional, consoante a necessidade. Condições e encargos: solvabilidade e proposta da instituição de crédito. Encargo e custo total: prestações mensais contratuais, juros e eventuais encargos. Consequências patrimoniais: uma dívida adicional, sem aumento da hipoteca com esta solução.
O levantamento do 2.º pilar (previdência profissional suíça) não está automaticamente disponível para qualquer remodelação. Peça uma confirmação oficial da elegibilidade das obras e das consequências pessoais antes de optar por ele.
Nos empréstimos, compare montantes e prazos coerentes. Uma prestação mensal mais baixa não significa necessariamente um custo total inferior. Reduzir o projeto, aumentar gradualmente a poupança ou não pedir emprestado também são opções.
Lica compara as ofertas de várias instituições de crédito e verifica se a prestação mensal prevista continua comportável. O intermediário não concede crédito diretamente; a decisão de concessão cabe à instituição de crédito.
Crédito pessoal para uma casa de banho
Eis um exemplo ilustrativo, sem valor de proposta comercial. As obras custam 30.000 CHF e um crédito pessoal financia a totalidade, sem capitais próprios.
Hipóteses da simulação: prazo de 60 meses, taxa nominal anual fixa de 5,9 %, prestações mensais constantes e sem encargos adicionais. O cálculo aplica uma taxa mensal igual à taxa nominal anual dividida por doze.
- Capital emprestado: 30.000 CHF.
- Prestação mensal: cerca de 578,59 CHF.
- Total reembolsado: cerca de 34.715 CHF.
- Custo dos juros: cerca de 4.715 CHF.
Variante ilustrativa: com 5.000 CHF de poupança, o empréstimo desce para 25.000 CHF. Nas mesmas condições, a prestação mensal é de cerca de 482,16 CHF. Os juros representam então cerca de 3.930 CHF. Esta entrada reduz o empréstimo, mas também a liquidez disponível.
A taxa de 5,9 % é uma hipótese. Não constitui uma proposta da Lica nem uma promessa de aceitação. Os montantes estão arredondados; prevalece o plano de pagamentos contratual.
Enquadramento legal: segundo o Serviço Federal de Justiça, o limite máximo dos créditos em numerário é de 10 % desde janeiro de 2026. Este máximo legal não é uma taxa proposta. O artigo 16 da LCC (lei federal suíça sobre o crédito ao consumo) prevê uma revogação por escrito no prazo de catorze dias.
O artigo 28 da LCC impõe uma avaliação da capacidade de crédito com base numa amortização em trinta e seis meses. Esta regra aplica-se mesmo com um contrato mais longo e tem em conta os créditos existentes. A prestação mensal simulada não basta, portanto, para estabelecer a elegibilidade.
Prepare os comprovativos dos seus rendimentos e encargos. O orçamento ajuda a documentar o projeto, sem constituir uma obrigação legal universal.
Antes de qualquer pedido, a Lica analisa o orçamento familiar para ajustar o montante e o prazo previstos. Este acompanhamento não permite contornar a avaliação da solvabilidade.
Na Suíça, financiar uma remodelação com um crédito pessoal exige comparar o custo total, mantendo ao mesmo tempo uma reserva financeira.
Perguntas frequentes sobre a remodelação da casa de banho
Quanto custa remodelar uma casa de banho pequena?
A área não basta para estabelecer um preço. Os equipamentos, os acabamentos e as intervenções técnicas também contam. A referência da Homegate de 15.000 a 70.000 CHF diz respeito a remodelações de dimensões diferentes, sem tarifa específica para uma divisão pequena. Peça orçamentos comparáveis em vez de uma estimativa baseada apenas nos metros quadrados.
Quanto tempo duram as obras?
As fontes citadas não permitem indicar uma duração geral fiável. Peça um calendário que distinga encomendas, intervenções e receção da obra. Alguns elementos podem demorar até doze semanas a ser entregues. Isso não significa que as empresas ocupem a sua habitação durante todo esse período.
É possível financiar uma casa de banho sem hipoteca?
Sim, existem várias possibilidades: a poupança, um crédito pessoal sujeito a condições ou um levantamento do 2.º pilar, se as obras forem elegíveis. Nenhuma solução é automaticamente acessível. No caso do crédito, a capacidade de reembolso continua a ser determinante, mesmo que seja proprietário da habitação.
Preparar a sua remodelação e pedir financiamento
Uma remodelação bem-sucedida começa com decisões coerentes, e não com a escolha imediata de um financiamento. Antes de encomendar, tenha em conta estas três referências:
- Um orçamento realista: parta de orçamentos comparáveis e distinga depois obras, imprevistos e o eventual custo do crédito. Mantenha uma reserva compatível com as necessidades do agregado familiar.
- Uma obra preparada: clarifique as prestações, as encomendas, as responsabilidades e os pagamentos. Em propriedade horizontal, verifique também as regras aplicáveis junto da administração do condomínio.
- Uma fiscalidade verificada: peça a confirmação da parte de manutenção e da sua imputação antes do prazo do final de 2028. Uma eventual dedução não justifica um empréstimo ou obras precipitados.
Crédito privado – esta solução pode responder a uma necessidade definida sem aumentar a hipoteca. O seu custo pode, no entanto, ser superior ao de uma solução hipotecária, consoante as propostas, os encargos e os prazos comparados. Compromete também o seu orçamento durante vários anos. Uma prestação mensal comportável hoje deve continuar compatível com os seus outros encargos.
A Lica propõe uma análise gratuita e sem compromisso da sua situação. O intermediário compara as ofertas de várias instituições de crédito, sem garantir a sua aceitação. Acompanha-o nas diligências até ao financiamento, se uma instituição de crédito aceitar o processo. Esta análise ajuda também a considerar um empréstimo menor ou a ausência de crédito.
Para analisar o seu orçamento, a sua entrada e uma prestação mensal comportável: pedir uma análise gratuita do meu financiamento.