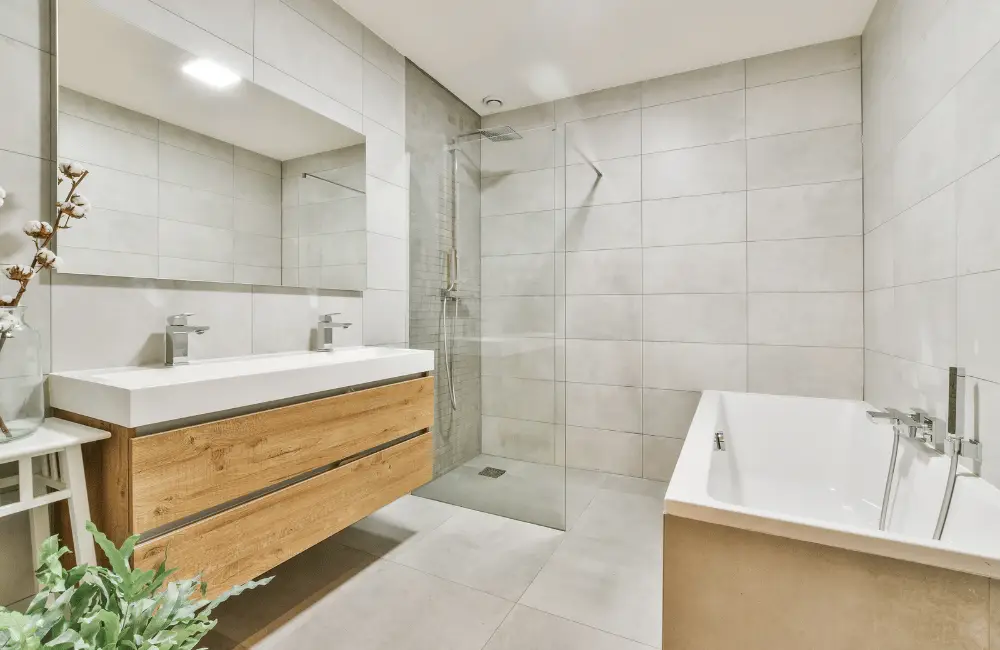
Le prix d’une rénovation de salle de bain en Suisse peut aller de 15 000 à 70 000 CHF selon Homegate. Ce repère dépend fortement de l’ampleur des travaux. Pour les propriétaires de villas ou de logements en PPE, la priorité reste donc un budget personnalisé. Voici comment lire les devis, préparer le chantier et comparer les financements. Les informations fiscales et légales correspondent à la situation au 2 novembre 2026.
Prix d’une rénovation de salle de bain en Suisse
Homegate indique une fourchette de 15 000 à 70 000 CHF dans son article du 15 décembre 2024. Il s’agit d’un repère éditorial daté, pas d’un relevé des prix de novembre 2026. Seul un devis adapté à votre logement permet de chiffrer le projet.
D’abord, définissez l’étendue des interventions. Par exemple, un rafraîchissement conserve généralement l’organisation existante et limite les remplacements. En revanche, une rénovation complète renouvelle davantage d’éléments. Enfin, une transformation peut même modifier l’implantation et déplacer les installations.
Ces projets ne mobilisent donc pas les mêmes prestations. Les équipements, les finitions et l’état des installations influencent également le budget. Par ailleurs, une difficulté technique découverte pendant les travaux peut nécessiter une adaptation.
Vérifiez notamment la présence des postes suivants dans chaque offre :
- Planification, coordination et protection des espaces conservés.
- Démolition, dépose et évacuation des déchets.
- Évaluation et éventuel traitement professionnel de l’amiante.
- Préparation des supports, revêtements et carrelage.
- Interventions sur l’électricité, les conduites et les raccordements.
- Équipements sanitaires, robinetterie et mobilier prévu.
Demandez aussi ce que l’entreprise exclut de son prix. Une offre apparemment économique devient difficile à comparer si plusieurs prestations restent ouvertes.
Pour rénover une salle de bain, comparez des devis détaillés avant de choisir comment financer les travaux !
Enfin, séparez trois enveloppes : les travaux prévus, la réserve pour imprévus et l’éventuel coût du financement. Les intérêts d’un emprunt ne font pas partie du devis de rénovation. Ils augmentent toutefois votre dépense globale.
Prix d’une rénovation de salle de bain par poste
Préparation, démolition et gros œuvre de la salle de bain :
| Poste de dépense | Fourchette de prix (CHF) |
|---|---|
| Plan d’aménagement (plans, détails, 3D de base) | 1 500 à 3 000 |
| Visualisation 3D par un fournisseur | 130 à 350 |
| Protection des sols et des murs | 60 à 150 |
| Démontage des appareils sanitaires, évacuation comprise | 420 à 1 200 |
| Démontage de la baignoire ou du receveur de douche | 120 à 240 |
| Dépose du carrelage existant | 30 à 90 par m² |
| Dépose du sol et maçonnerie | 36 à 108 par m² |
| Installation électrique complète | 850 à 2 250 |
| Installation électrique brute (gaines, câbles, boîtes) | 30 à 90 par mètre |
| Montage d’un luminaire | 42 à 142 par pièce |
| Montage d’un interrupteur ou d’une prise | 30 à 90 par pièce |
| Étanchéité sol et murs (2 couches) | 60 à 108 par m² |
| Chape ciment (45 mm) | 54 à 120 par m² |
| Pose de carrelage standard | 48 à 142 par m² |
| Supplément grands formats ou mosaïque | 12 à 98 par m² |
| Peinture des murs et du plafond | 7.50 à 22.50 par m² |
Équipements sanitaires et main-d’œuvre :
| Poste de dépense | Fourchette de prix (CHF) |
|---|---|
| Baignoire, fourniture et pose | 540 à 1 490 |
| Habillage maçonné de la baignoire | 420 à 1 200 par m² |
| Receveur de douche, fourniture et pose | 360 à 2 200 |
| Paroi ou cabine de douche en verre (pose) | 230 à 1 050 |
| Caniveau de douche 800 mm | 540 à 1 600 |
| WC, fourniture et pose | 180 à 900 |
| Bâti-support et réservoir encastré | 490 à 1 350 |
| Lavabo, fourniture et pose | 98 à 1 100 |
| Robinetterie | 96 à 780 |
| Bidet | 385 à 1 185 |
| Radiateur sèche-serviettes, fourniture et pose | 350 à 690 |
| Chauffe-eau 80 litres | 490 à 1 650 |
| Raccordement d’une machine à laver | 390 à 890 |
| Pose d’un meuble de salle de bain | 72 à 134 |
| Installateur sanitaire | 80 à 140 par heure |
| Électricien | 80 à 140 par heure |
| Carreleur | 80 à 120 par heure |
Quand rénover sa salle de bain ?
Le tableau MoneyPark et Helvetia portant la mention « 12.21 » indique une durée de vie de 30 ans. Ce repère concerne la salle de bain dans son ensemble. Il ne constitue ni une garantie ni une obligation de remplacement à cet âge.
Observez plutôt les signes qui justifient un diagnostic :
- Des fuites ou des traces d’humidité récurrentes.
- Des moisissures persistantes.
- Des conduites anciennes dont l’état reste incertain.
- Un confort devenu insuffisant au quotidien.
Avant de choisir un simple rafraîchissement, faites évaluer les désordres par un professionnel. Une finition neuve ne règle pas nécessairement leur origine.
Par ailleurs, anticipez vos besoins futurs. Discutez d’une douche de plain-pied, de l’accessibilité et de la sécurité. Intégrer ces questions dès la conception permet de comparer des projets adaptés à votre usage.
Astuces pour réduire le prix d’une rénovation
La meilleure économie ne consiste pas toujours à choisir le devis le moins élevé. Elle commence par un périmètre précis. Homegate recommande notamment trois offres comparables et des paiements échelonnés selon l’avancement réel.
- Préparez un descriptif commun. Demandez au moins trois offres pour les mêmes travaux, produits et quantités. Comparez aussi la préparation des supports, l’évacuation et les exclusions.
- Discutez de l’implantation existante. Demandez aux entreprises si conserver certains raccordements permettrait de simplifier le chantier, sans compromettre l’usage souhaité.
- Vérifiez les disponibilités avant commande. Selon Homegate, certains carrelages ou meubles peuvent nécessiter jusqu’à douze semaines de livraison. Ce délai ne correspond pas à la durée des travaux.
- Faites préciser la coordination. Identifiez qui organise les différents métiers et à quel moment chaque entreprise intervient.
- Prévoyez une réserve adaptée aux incertitudes. Demandez quels éléments restent difficiles à évaluer avant la dépose, sans appliquer un pourcentage arbitraire.
- Encadrez les suppléments et les paiements. Faites valider les modifications par écrit. Évitez de payer l’intégralité à l’avance et reliez les versements à l’avancement constaté.
En PPE, vérifiez avec l’administration les règles concernant les conduites communes, les interventions et l’accès des entreprises. Clarifiez également les horaires et les nuisances possibles. Ces vérifications dépendent du bâtiment et des travaux envisagés.
En cas de suspicion d’amiante, demandez une évaluation professionnelle avant toute intervention. N’essayez pas de retirer vous-même les matériaux concernés.
Enfin, prévoyez une réception avec les entreprises. Elle permet de discuter des prestations réalisées et des éventuels points restant à traiter.
Rénovation de salle de bain et impôts avant 2029
Les frais de rénovation de salle de bain ne bénéficient pas tous du même traitement fiscal. La distinction essentielle oppose l’entretien à la plus-value.
L’entretien vise à préserver la valeur existante. Une amélioration qui apporte une valeur supplémentaire relève, pour cette part, de la plus-value. Cette dernière n’est pas déductible du revenu imposable au titre de l’entretien.
Un même chantier peut comprendre les deux catégories. Demandez donc des devis et des factures détaillés. Ils facilitent la ventilation entre les prestations, sans garantir leur acceptation fiscale.
Jusqu’à fin 2028 : les dépenses d’entretien pourraient être déductibles selon leur nature et les règles applicables à votre situation. Toutefois, ne considérez pas automatiquement l’ensemble de la facture comme déductible.
Dès 2029 : selon le communiqué du Conseil fédéral du 1er avril 2026, la réforme entre en vigueur le 1er janvier 2029. Elle prévoit la suppression de cette déduction pour les logements occupés par leur propriétaire. Cela concerne les impôts fédéral, cantonal et communal. La déduction demeure pour les logements loués ou affermés.
Avant de fixer votre calendrier, faites confirmer la ventilation et l’imputation temporelle par l’administration fiscale cantonale. Signer un devis avant 2029 ne suffit pas à garantir une déduction.
Les investissements énergétiques suivent un traitement distinct. La réforme prévoit la fin de leur déduction à l’impôt fédéral direct. Les cantons peuvent maintenir ces déductions temporairement.
Elle restreint aussi les déductions d’intérêts passifs. Ne supposez donc pas que les intérêts d’un crédit resteront déductibles pendant toute sa durée. Enfin, l’avantage fiscal éventuel ne justifie pas, à lui seul, un chantier précipité.
Comment financer le prix d’une rénovation de salle de bain
Commencez par établir le budget complet, puis déterminez la réserve de sécurité à conserver. Identifiez ensuite l’épargne réellement mobilisable. Le solde éventuel constitue votre besoin de financement des travaux.
MoneyPark et Helvetia présentent plusieurs pistes, dont l’hypothèque, la prévoyance et le crédit privé. Leur pertinence dépend toutefois des conditions actuelles et de votre situation.
Comparez les options de financement :
Épargne : Liquidités mobilisées : votre argent disponible. Conditions et frais : aucun intérêt d’emprunt. Charge et coût total : aucune mensualité de crédit pour cette part. Conséquences patrimoniales : une réserve de liquidités réduite après paiement.
Hausse d’hypothèque : Liquidités mobilisées : selon le montage proposé. Conditions et frais : valeur du bien, capacité financière, frais et amortissement à examiner avec le prêteur. Charge et coût total : à calculer sur la durée retenue. Conséquences patrimoniales : une dette hypothécaire accrue.
Retrait du 2e pilier : Liquidités mobilisées : des fonds de prévoyance, si le projet est admissible. Conditions et frais : règles actuelles et imposition du retrait à vérifier. Charge et coût total : intégrer les conséquences sur la prévoyance. Conséquences patrimoniales : des fonds retirés du dispositif de retraite.
Crédit privé : Liquidités mobilisées : un apport éventuel, selon le besoin. Conditions et frais : solvabilité et offre du prêteur. Charge et coût total : mensualités contractuelles, intérêts et éventuels frais. Conséquences patrimoniales : une dette supplémentaire, sans augmentation hypothécaire pour cette solution.
Le retrait du 2e pilier n’est pas automatiquement disponible pour toute rénovation. Faites confirmer officiellement l’admissibilité des travaux et les conséquences personnelles avant de le retenir.
Pour les emprunts, comparez des montants et des durées cohérents. Une mensualité plus basse ne signifie pas nécessairement un coût total inférieur. Réduire le projet, augmenter progressivement l’épargne ou ne pas emprunter restent aussi des options.
Lica compare les offres de plusieurs prêteurs et vérifie si la mensualité envisagée reste supportable. Le courtier ne prête pas lui-même ; la décision d’octroi appartient au prêteur.
Crédit privé pour une salle de bain
Voici un exemple illustratif, sans valeur d’offre commerciale. Les travaux coûtent 30 000 CHF et un crédit privé finance la totalité, sans apport personnel.
Hypothèses de simulation : durée de 60 mois, taux annuel nominal fixe de 5,9 %, mensualités constantes et aucun frais additionnel. Le calcul applique un taux mensuel égal au taux nominal annuel divisé par douze.
- Capital emprunté : 30 000 CHF.
- Mensualité : environ 578,59 CHF.
- Total remboursé : environ 34 715 CHF.
- Coût des intérêts : environ 4 715 CHF.
Variante illustrative : avec 5 000 CHF d’épargne, l’emprunt passe à 25 000 CHF. Aux mêmes conditions, la mensualité atteint environ 482,16 CHF. Les intérêts représentent alors environ 3 930 CHF. Cet apport réduit l’emprunt, mais aussi les liquidités conservées.
Le taux de 5,9 % reste une hypothèse. Il ne constitue ni une offre Lica ni une promesse d’acceptation. Les montants sont arrondis ; l’échéancier contractuel fait foi.
Cadre légal : selon l’Office fédéral de la justice, le plafond des crédits au comptant est de 10 % depuis janvier 2026. Ce maximum légal n’est pas un taux proposé. L’article 16 LCC prévoit une révocation par écrit dans les quatorze jours.
L’article 28 LCC impose un examen de capacité sur une base d’amortissement de trente-six mois. Cette règle s’applique même avec un contrat plus long et tient compte des crédits existants. La mensualité simulée ne suffit donc pas à établir l’éligibilité.
Préparez vos justificatifs de revenus et de charges. Le devis aide à documenter le projet, sans constituer une obligation légale universelle.
Avant toute demande, Lica analyse le budget du ménage pour ajuster le montant et la durée envisagés. Cet accompagnement ne permet pas de contourner l’examen de solvabilité.
En Suisse, financer une rénovation par crédit privé exige de comparer le coût total tout en préservant une réserve financière.
FAQ rénovation de salle de bain
Combien coûte la rénovation d’une petite salle de bain ?
La surface ne suffit pas à établir un prix. Les équipements, les finitions et les interventions techniques comptent aussi. Le repère Homegate de 15 000 à 70 000 CHF concerne des rénovations d’ampleurs différentes, sans tarif spécifique pour une petite pièce. Demandez des devis comparables plutôt qu’une estimation fondée uniquement sur les mètres carrés.
Combien de temps durent les travaux ?
Les sources citées ne permettent pas de donner une durée générale fiable. Faites établir un calendrier distinguant commandes, interventions et réception. Certains éléments peuvent nécessiter jusqu’à douze semaines de livraison. Cela ne signifie pas que les entreprises occupent votre logement pendant toute cette période.
Peut-on financer une salle de bain sans hypothèque ?
Oui, plusieurs pistes existent : l’épargne, un crédit privé sous conditions ou un retrait du 2e pilier si les travaux sont admissibles. Aucune solution n’est automatiquement accessible. Pour le crédit, la capacité de remboursement reste déterminante, même lorsque vous êtes propriétaire du logement.
Préparer votre rénovation et demander un financement
Une rénovation réussie commence par des décisions cohérentes, pas par le choix immédiat d’un financement. Avant de commander, retenez ces trois repères :
- Un budget réaliste : partez de devis comparables, puis distinguez travaux, imprévus et coût éventuel du crédit. Conservez une réserve compatible avec les besoins du ménage.
- Un chantier préparé : clarifiez les prestations, les commandes, les responsabilités et les paiements. En PPE, vérifiez aussi les règles applicables auprès de l’administration.
- Une fiscalité vérifiée : faites confirmer la part d’entretien et son imputation avant l’échéance de fin 2028. Une déduction éventuelle ne justifie pas un emprunt ou des travaux précipités.
Le crédit privé peut répondre à un besoin défini, sans augmentation hypothécaire. Son coût peut toutefois dépasser celui d’une solution hypothécaire, selon les offres, frais et durées comparés. Il engage également votre budget sur plusieurs années. Une mensualité acceptable aujourd’hui doit rester compatible avec vos autres charges.
Lica propose une analyse gratuite et sans engagement de votre situation. Le courtier compare les offres de plusieurs prêteurs, sans garantir leur acceptation. Il vous accompagne dans les démarches jusqu’au financement, si un prêteur accepte le dossier. Cette analyse aide aussi à envisager un emprunt plus faible ou l’absence de crédit.
Pour examiner votre budget, votre apport et une mensualité supportable : demander une analyse gratuite de mon financement.