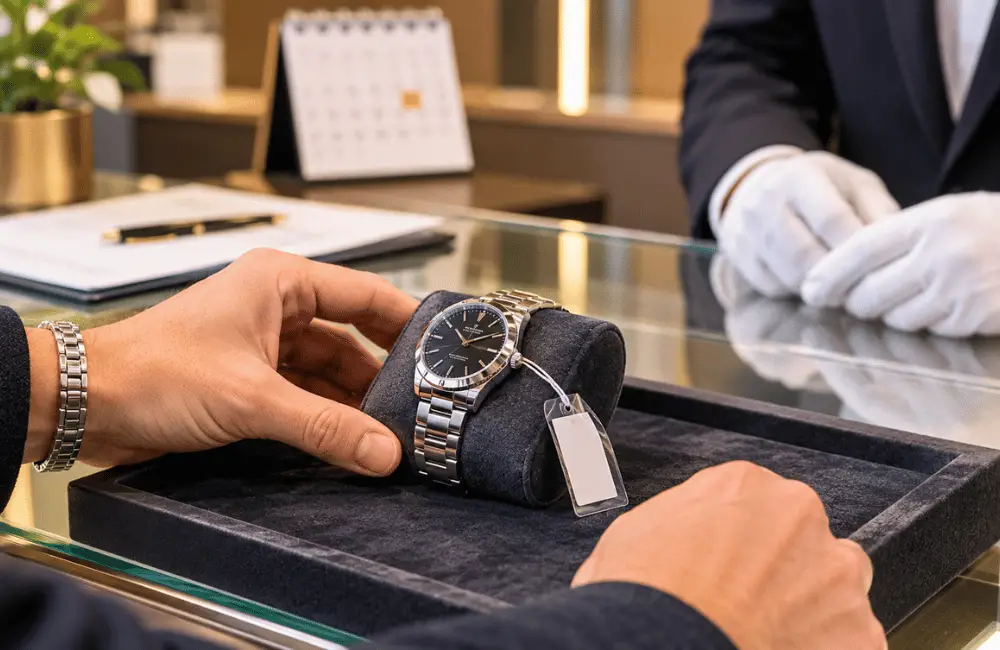
Mit einem Pfanddarlehen erhalten Sie flüssige Mittel gegen Hinterlegung einer Uhr, eines Schmuckstücks oder von Gold. Die Finanzierung stützt sich auf den Gegenstand und nicht auf die beim Privatkredit übliche Einkommensanalyse. In der Schweiz ist für diese Tätigkeit eine Bewilligung erforderlich. Doch welche Lösung eignet sich je nach benötigtem Betrag, Kosten, Laufzeit und dem Risiko, den Gegenstand zu verlieren? Hier sind die Punkte, die Sie vergleichen sollten – ohne von einer sofortigen Auszahlung auszugehen.
Pfanddarlehen: So funktioniert es in der Schweiz
Das Prinzip: Sie übergeben einem Pfandleiher einen Gegenstand und erhalten dafür eine Finanzierung. Der Gegenstand dient als Sicherheit und bleibt beim Anbieter, bis Sie ihn gemäss Vertrag wieder auslösen.
- Sie legen Ihren Gegenstand und die vom Anbieter verlangten Unterlagen vor.
- Die Fachperson prüft den Gegenstand und schätzt seinen Wert.
- Daraufhin erhalten Sie ein Angebot zu Betrag, Laufzeit und finanziellen Konditionen.
- Sie unterzeichnen den Vertrag und erhalten anschliessend das Geld gemäss den vereinbarten Modalitäten.
- Sie zahlen die geschuldeten Beträge zurück, um den verpfändeten Gegenstand auszulösen.
Achtung: Kaufpreis, Schätzwert und ausgeliehener Betrag sind drei verschiedene Begriffe. Eine teuer gekaufte Uhr garantiert keine Finanzierung in gleicher Höhe.
Die Finanzierung stützt sich auf die Sicherheit in Form des Gegenstands. Daraus darf jedoch nicht geschlossen werden, dass grundsätzlich keine Kontrollen stattfinden. Der Anbieter kann Nachweise zu Identität, Eigentum oder Herkunft verlangen.
Artikel 907 des Zivilgesetzbuches (ZGB) unterstellt das gewerbsmässige Pfandleihgeschäft einer kantonalen Bewilligung. Prüfen Sie vor jeder Hinterlegung auch die Bedingungen für Aufbewahrung und Versicherung. Fragen Sie, wie der Zustand des Gegenstands in den ausgehändigten Dokumenten beschrieben wird.
Wer bietet Pfanddarlehen in der Schweiz an
In Genf ist die Caisse publique de prêts sur gages (CPPG), die öffentliche Pfandleihkasse, eine öffentlich-rechtliche Anstalt. Ihre Gründung geht auf das Gesetz vom 22.06.1872 zurück. Sie steht unter der Aufsicht und mit der Garantie des Staates.
Dieser Status betrifft die CPPG. Er darf nicht automatisch auf andere Anbieter übertragen werden. Suchen Sie je nach Kanton einen Anbieter mit der erforderlichen Bewilligung.
Bevor Sie Ihren Gegenstand übergeben, nehmen Sie folgende Prüfungen vor :
- Ermitteln Sie Firmennamen und Adresse des Anbieters.
- Fragen Sie, welche kantonale Behörde die Bewilligung erteilt hat.
- Lassen Sie sich diese Bewilligung von der zuständigen Behörde bestätigen.
- Verlangen Sie Vertrag, Tarif und Rückgabemodalitäten schriftlich.
Die Genfer Gesetzgebung über die CPPG, D 2 10, regelt ihren institutionellen Rahmen. Ihr langes Bestehen entbindet jedoch nicht davon, die aktuellen Konditionen zu prüfen.
Betrag, Kosten und Laufzeit eines Pfanddarlehens
Der Betrag entspricht einem Bruchteil des Schätzwerts des Gegenstands. Es gibt keinen allgemeingültigen Prozentsatz, mit dem sich die verfügbare Summe vorhersagen lässt.
Ein Beispiel aus der Vergangenheit veranschaulicht dies. Le Temps berichtete am 02.08.2016 über eine Uhr mit einem Schätzwert von 8'100 CHF. Das in Aussicht gestellte Darlehen lag zwischen 2'500 und 3'000 CHF. Dieser Fall ist kein Tarif, der auf heutige Uhren anwendbar wäre.
Um die Gesamtkosten eines Pfanddarlehens zu kennen, erkundigen Sie sich separat nach folgenden Punkten:
- Das im Vertrag festgehaltene Kapital und der tatsächlich ausbezahlte Betrag.
- Die Bearbeitungsgebühren und deren Zahlungsdatum.
- Die Zinsen über die vorgesehene Laufzeit.
- Allfällige Verlängerungsgebühren.
- Der Gesamtbetrag, der zum Auslösen des Gegenstands nötig ist.
Werden Gebühren zu Beginn abgezogen, ist der erhaltene Betrag tiefer als das vertragliche Kapital. Vergleichen Sie die Lösungen daher auf Basis desselben verfügbaren Nettobetrags.
Grössenordnungen von 2016, keine aktuellen Tarife
In seiner Ausgabe vom 02.08.2016 erwähnte Le Temps Bearbeitungsgebühren von 6,5 % bei der CPPG. Die Zeitung nannte zudem Jahreszinsen von 5 bis 8,5 %. Die typische Laufzeit betrug laut Bericht 18 Monate.
Diese Daten sind über zehn Jahre alt. Ein per 16.11.2026 gültiger CPPG-Tarif wurde hier nicht überprüft. Das Gesetz sieht eine jährliche Festlegung der Zinssätze vor.
Berechnen Sie zuerst die Kosten in Franken über die gewählte Laufzeit. Ein auf das Jahr umgerechneter Vergleich muss die Zahlungstermine berücksichtigen. Wer Anfangsgebühren und einen Jahreszins addiert, erhält nicht automatisch einen effektiven Jahreszins.
Schliesslich hängt die Laufzeit vom Vertrag ab. Eine Verlängerung wäre nur gemäss dessen Bedingungen möglich, allenfalls mit zusätzlichen Kosten.
Was passiert, wenn ein Pfanddarlehen nicht zurückbezahlt wird
Wenn Sie Schwierigkeiten voraussehen, kontaktieren Sie den Anbieter umgehend. Lesen Sie den Vertrag vor dem Fälligkeitsdatum: Eine Verlängerung darf nie als selbstverständlich gelten.
Artikel 910 ZGB regelt die Verwertung des Pfands, wenn das Darlehen nicht zurückbezahlt wird:
- Der Schuldner erhält vorgängig eine öffentliche Aufforderung.
- Das Pfand wird anschliessend durch die zuständige Behörde verkauft.
- Der Verkaufserlös dient zur Deckung der Forderung.
Keine persönliche Forderung heisst nicht, dass kein Verlust droht
Derselbe Artikel sieht vor, dass dem Gläubiger aus diesem Darlehen keine persönliche Forderung gegen den Kreditnehmer zusteht. Dieser Schutz bedeutet nicht, dass jedes Verfahren ausgeschlossen wäre. Die Verwertung des Pfands ist ja gerade vorgesehen.
Nach Art. 911 ZGB, der den Mehrerlös regelt, steht der Überschuss des Verkaufserlöses über die Forderung dem Kreditnehmer zu. Für die Berechnung dieses Überschusses können jedoch mehrere Schulden zusammengerechnet werden. Er entspricht also nicht dem vollen Verkaufspreis.
Die Folge bleibt konkret: Sie könnten Ihre Uhr oder Ihr Schmuckstück endgültig verlieren. Auch wenn der finanzielle Wert ersetzbar scheint, gilt das für den emotionalen Wert nicht unbedingt. Spielen Sie dieses Szenario vor der Hinterlegung durch, statt auf eine spätere Verlängerung zu zählen.
Pfanddarlehen oder Privatkredit: der Vergleich
Vergleichen Sie zuerst den gleichen Betrag netto über dieselbe Laufzeit. Erst danach prüfen Sie die Unterschiede bei Rückzahlung und Risiko.
- Betrag und Nettoliquidität: Das Pfanddarlehen hängt vom Gegenstand ab; der Privatkredit richtet sich insbesondere nach der Tragbarkeit.
- Laufzeit und Rückzahlung: Das Pfanddarlehen folgt dem vertraglichen Fälligkeitsdatum; der Privatkredit sieht Monatsraten über die vereinbarte Laufzeit vor.
- Kosten: Vergleichen Sie Gebühren und Zinsen des Pfanddarlehens mit den Gesamtkosten des Kredits, bei gleichem Nettobetrag.
- Kontrollen: Das Pfanddarlehen stützt sich auf den Gegenstand, die Anforderungen sind abzuklären; der Privatkredit erfordert eine Bonitätsanalyse.
- Rechtlicher Rahmen: Das Pfanddarlehen unterliegt den dargestellten zivilrechtlichen Bestimmungen; die betroffenen Privatkredite fallen unter das KKG.
- Verfügbarkeit des Gegenstands: Beim Pfanddarlehen bleibt er hinterlegt; beim Privatkredit behalten Sie ihn physisch.
- Zahlungsausfall: Beim Pfanddarlehen droht der Verkauf; beim Privatkredit besteht weiterhin eine persönliche Rückzahlungspflicht.
Seit dem 01.01.2026 liegt der gesetzliche Höchstzinssatz für die betroffenen Barkredite bei 10 %. Dies ist weder ein garantierter Zinssatz noch ein von Lica angekündigter Tarif.
Gemäss Art. 16 KKG würde für die betroffenen Verträge eine Widerrufsfrist von 14 Tagen gelten. Lassen Sie sich die Einzelheiten bestätigen. Der Privatkredit ist daher nicht als Quelle sofortiger Liquidität darzustellen. Übertragen Sie seine Schutzbestimmungen nicht automatisch auf das Pfanddarlehen.
Wer Pfanddarlehen und Privatkredit vergleicht, muss Gebühren, Fälligkeiten und die tatsächlich erhaltene Liquidität berücksichtigen.
Rechenbeispiel: Uhr mit einem Schätzwert von 8'000 CHF
Ihr tatsächlicher Bedarf beträgt 3'000 CHF netto für sechs Monate. Die folgenden Annahmen dienen nur der Veranschaulichung. Sie stellen kein Angebot der CPPG oder von Lica dar.
- Pfanddarlehen: ausbezahltes Kapital von 3'000 CHF, hypothetischer einfacher Jahreszins von 6 % und Gebühren von 60 CHF. Alle Kosten werden bei Fälligkeit bezahlt, ohne Abzug zu Beginn. Die Zinsen betragen 90 CHF. Nach sechs Monaten müssen Sie also 3'150 CHF aufbringen.
- Privatkredit: 3'000 CHF ausbezahlt, ohne hypothetische Gebühren, mit einem nominalen Jahreszins von 6 %. Die Berechnung verwendet 0,5 % pro Monat auf der Restschuld. Sechs Monatsraten von rund 508,79 CHF ergeben insgesamt rund 3'052,72 CHF, mit Rundungsausgleich bei der letzten Rate.
Die Beispielkosten betragen somit 150 CHF bzw. 52,72 CHF. Die monatliche Amortisation erklärt einen Teil der Differenz. Diese Annahmen setzen voraus, dass beide Finanzierungen zugänglich sind. Bei Zahlungsausfall droht beim Pfanddarlehen der Verkauf der Uhr; der Kredit bleibt eine persönliche Schuld.
Lica, als Kreditvermittler und nicht als Kreditgeber, vergleicht die Offerten mehrerer Kreditgeber. Der Vermittler kann deren Gesamtkosten den schriftlichen Konditionen Ihres Pfanddarlehens gegenüberstellen.
Vergleich zwischen Pfanddarlehen und Privatkredit
| Kriterium | Pfanddarlehen | Privatkredit |
|---|---|---|
| Verfügbarer Betrag | Bruchteil des Schätzwerts des Gegenstands; Nettobetrag nach Abzug der Gebühren abzuklären. | Je nach Tragbarkeit und angenommener Offerte; Nettobetrag zu prüfen. |
| Laufzeit und Rückzahlung | Fälligkeit im Vertrag festgelegt; Verlängerung nur gemäss den vorgesehenen Bedingungen. | Monatsraten über die vereinbarte Laufzeit; die Verpflichtung muss zum Budget passen. |
| Kosten | Zinsen und Gebühren gemäss Tarif und Vertrag; kein aktueller CPPG-Tarif hier überprüft. | Je nach Offerte; gesetzlicher Höchstzinssatz von 10 % für die betroffenen Barkredite seit dem 01.01.2026, ohne Garantie für den angebotenen Zinssatz. |
| Bonitätsprüfung | Finanzierung auf Basis des Gegenstands; Einkommensanforderungen und weitere Nachweise beim Pfandleiher abklären. | Prüfung von Bonität und Tragbarkeit. |
| Gesetzlicher Schutz | Kantonale Bewilligung (Art. 907 ZGB); Pfandverwertung durch das ZGB geregelt. | Rahmen des KKG für Verträge in dessen Geltungsbereich. |
| Was mit dem Gegenstand geschieht | Gegenstand hinterlegt; Rückgabe nach Bezahlung gemäss Vertrag. | Gegenstand bleibt physisch bei Ihnen, ohne Hinterlegung für diesen Kredit. |
| Bei Nichtrückzahlung | Verkauf nach vorgängiger öffentlicher Aufforderung; keine persönliche Forderung des Gläubigers (Art. 910 ZGB). Der Überschuss über die Forderung steht dem Kreditnehmer zu (Art. 911 ZGB). | Persönliche Rückzahlungspflicht; Risiko von Betreibungen. |
| Entscheidender Punkt | Bei Fälligkeit zurückzahlen können und das Risiko akzeptieren, den Gegenstand zu verlieren. | Die Monatsraten tragen können, ohne das Budget aus dem Gleichgewicht zu bringen. |
Welche Lösung passt zu Ihrer Situation
Die beste Option hängt vom Bedarf ab, vor allem aber davon, wie Sie zurückzahlen können. Eine verfügbare Finanzierung ist nicht unbedingt eine geeignete Finanzierung.
- Pfanddarlehen geeignet, wenn: Ihr Bedarf einmalig, begrenzt und zu einem absehbaren Termin rückzahlbar ist. Die Gesamtkosten müssen vertretbar bleiben.
- Pfanddarlehen vermeiden, wenn: Sie ausschliesslich auf wiederholte Verlängerungen setzen oder den Verkauf des Gegenstands nicht akzeptieren könnten.
- Privatkredit geeignet, wenn: der Bedarf höher ist und Ihr Budget regelmässige Monatsraten zulässt, vorbehaltlich der Kreditzusage.
- Privatkredit vermeiden, wenn: Ihr Einkommen nicht dauerhaft ausreicht für die Monatsrate und Ihre übrigen Ausgaben.
Beantragen Sie nicht mehr, nur weil ein Privatkredit einen höheren Betrag ermöglichen könnte. Legen Sie zuerst die tatsächlich benötigte Summe fest.
Bei einem Gegenstand mit emotionalem Wert oder einem unersetzlichen Stück sollten Sie das Eigentum nicht dem Risiko eines Verkaufs aussetzen. Mit einem Privatkredit könnten Sie den Gegenstand behalten, das persönliche finanzielle Risiko bliebe aber bestehen.
Lica prüft Ihr Budget und Ihre Rückzahlungsfähigkeit vor einer Anfrage. Diese Analyse soll ungeeignete Schritte vermeiden, ohne eine Zusage zu garantieren oder eine Ablehnung auszuschliessen.
Bleibt die Rückzahlung unsicher, ziehen Sie schliesslich in Betracht, die Ausgabe zu verschieben, oder prüfen Sie eine Lösung ohne neuen Kredit. Keine Finanzierungskonstruktion macht aus einem ungenügenden Budget eine dauerhafte Tragbarkeit.
Wer in der Schweiz ein Pfanddarlehen wählt, muss rechtzeitig zurückzahlen können oder den Verlust des hinterlegten Gegenstands akzeptieren.
Häufige Fragen zum Pfanddarlehen
Braucht es für ein Pfanddarlehen einen Einkommensnachweis?
Das Prinzip stützt sich auf den hinterlegten Gegenstand und nicht auf die Budgetanalyse eines Privatkredits. Es wäre jedoch unvorsichtig zu behaupten, dass kein Anbieter das Einkommen prüft. Klären Sie die verlangten Dokumente vor Ihrem Besuch ab. Kontrollen zu Identität, Eigentum oder Herkunft sind von dieser Frage zu unterscheiden.
Wie viel erhält man für eine Uhr?
Kein Verhältnis ist garantiert. Die Schätzung dient dazu, den massgebenden Wert und den angebotenen Betrag festzulegen. Fragen Sie, wie der Anbieter Echtheit, Zustand und Wiederverkaufswert Ihrer Uhr beurteilen würde. Der Kaufpreis oder eine eigene Schätzung reicht nicht aus, um die verfügbare Liquidität zu kennen.
Kann man den Gegenstand vor Fälligkeit auslösen?
Diese Möglichkeit und ihre Modalitäten hängen vom Vertrag ab. Fragen Sie vor der Unterzeichnung, ob eine vorzeitige Rückgabe möglich wäre. Lassen Sie sich das Kapital, die Zinsen und die dann fälligen Gebühren genau angeben. Gehen Sie weder von einer kostenlosen Auslösung noch von einer automatischen Reduktion aller ursprünglich vorgesehenen Kosten aus.
Welche Gegenstände werden akzeptiert?
Uhren, Schmuck und Goldgegenstände gehören je nach Anbieter zu den Gegenständen, die vorgelegt werden können. Ihre Annahme muss jedoch vor der Hinterlegung bestätigt werden. Für alle anderen Kategorien fragen Sie direkt die Fachperson. Erkundigen Sie sich auch nach den erforderlichen Nachweisen, den Bedingungen der Schätzung und der Aufbewahrung des Gegenstands.
Die passende Finanzierung wählen, ohne die Risiken zu unterschätzen
Keine Lösung passt für jede Situation. Behalten Sie vor der Unterzeichnung drei Kernpunkte im Blick, um mit einem vollständigen Überblick zu entscheiden.
- Funktionsweise: Das Pfanddarlehen verschafft Liquidität gegen Hinterlegung eines Gegenstands bei einem bewilligten Anbieter. Der Betrag hängt von der Schätzung des Gegenstands ab.
- Kosten: Vergleichen Sie die erhaltenen Nettobeträge und den zurückzuzahlenden Gesamtbetrag über dieselbe Laufzeit. Berücksichtigen Sie Gebühren und Fälligkeiten.
- Risiko: Eine Nichtrückzahlung kann zum Verkauf des Gegenstands führen. Ein hoher emotionaler Wert verdient daher besondere Vorsicht.
Mit dem Privatkredit behalten Sie den Gegenstand physisch und zahlen in Monatsraten zurück. Er erfordert jedoch eine Bonitätsprüfung. Zudem begründet er eine persönliche Verpflichtung, die mehrere Jahre dauern kann. Eine scheinbar tragbare Monatsrate muss mit all Ihren Ausgaben vereinbar bleiben.
Ist Ihre Tragbarkeit ungenügend, kann der Verzicht auf einen Kredit die Entscheidung sein, die Sie am besten schützt. Nehmen Sie sich Zeit, diese Möglichkeit vor jeder Anfrage zu prüfen.
Lica bietet eine kostenlose und unverbindliche Analyse Ihrer Situation an. Lica als Kreditvermittler vergleicht die Offerten mehrerer Kreditgeber, ohne den Kredit selbst zu gewähren. Die Begleitung dauert bis zur Finanzierung, vorbehaltlich der Zusage eines Kreditgebers. Dieses Vorgehen garantiert weder eine Zusage noch einen Zinssatz oder eine Frist.